フルハシEPOの株価
フルハシEPOの株価は、1,182円です。
※2026年9月18日時点
フルハシEPOの事業内容
フルハシEPOは産業廃棄物処理の会社です。
木質廃棄物を木材チップに再資源化し、紙・建材の原料やバイオマス燃料として供給する「バイオマテリアル事業」が主力です。
そのほか、建設副産物の再資源化や環境配慮型の物流機器など、資源循環・環境関連事業を展開しています。
社長メッセージを見ると、
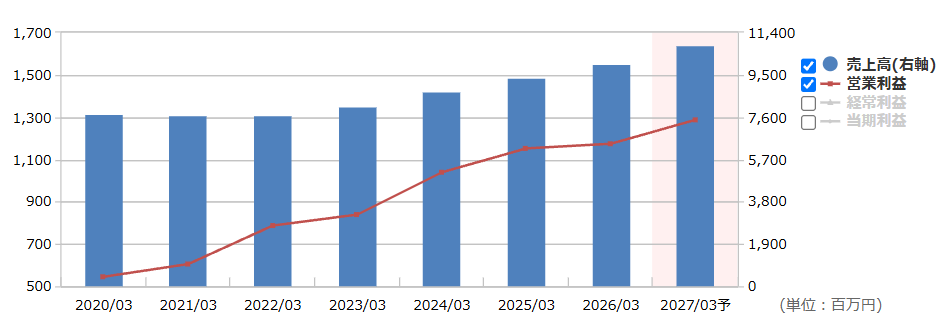
売上高100億円を突破し、売上高・営業利益ともに6期連続過去最高を更新
という点を強調していました。
上場は2022年になりますが、、設立74年を迎える歴史のある会社です。
株主優待
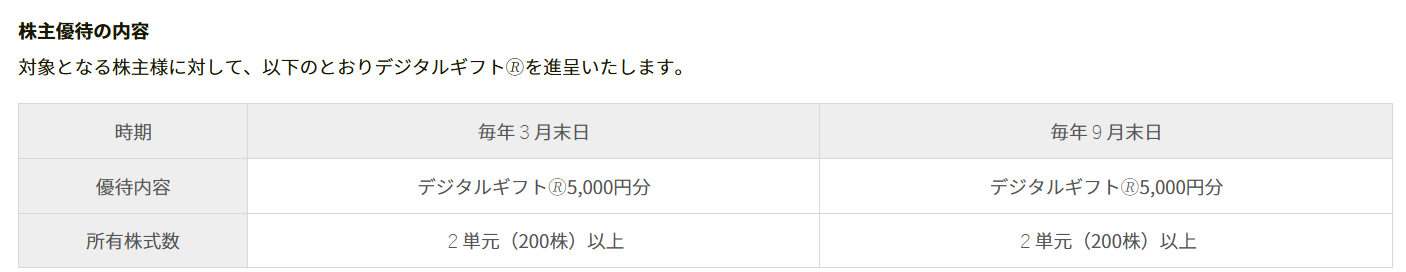
フルハシEPOの株主優待は、デジタルギフトになります。
200株保有すると、3月と9月にデジタルギフト5,000円分が貰えます。
年2回貰えますので、年間では1万円分のデジタルギフトが貰えることになります。
100株ではなく、200株ですので気を付けてください。
株主優待だけで、利回り4.2%程あります。
※10,000円÷(1,182円×200株)
保有期間の制限などはありません。
デジタルギフトは、以下のポイントに交換が可能です。
Amazon ギフトカード
PayPay マネーライト
楽天ポイントギフト
d ポイント
au PAY ギフトカード
QUO カード Pay
メインどころが揃っているため、使い勝手が良いですね。
配当
過去の配当の実績です。
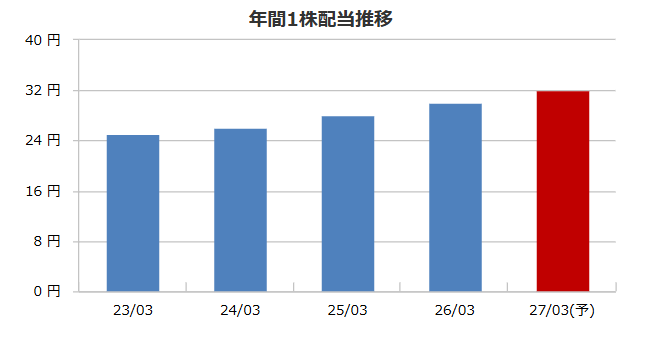
年間の配当を見ると、2023年から毎年増配傾向になっています。
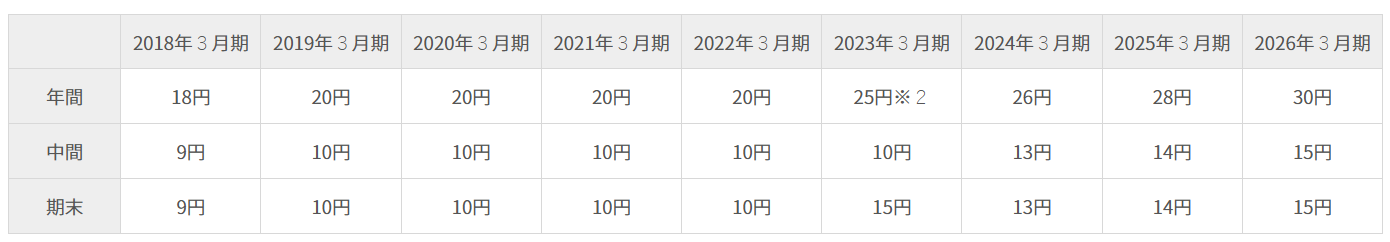
27年3月期の配当は32円を予定しているため、連続増配する予定です。
配当性向は39%程なので、無理して配当を出しているレベルではありません。
現在の利益水準が続けば、今後の増配も期待できるのではないでしょうか。
ただ、増配のペースを見ると、毎年2円程度の増配ではあります。
予想配当で見ると、配当利回りは2.70%になります。
配当については「連結配当性向35%以上・累進配当」を掲げています。
総利回り
配当+優待の総利回りでみると、以下の通りになります。
| 株数 | 投資金額 | 優待 利回り |
配当 利回り |
総合 利回り |
| 200 | ¥236,400 | 4.23% | 2.71% | 6.94% |
6.94%と考えるとかなりの高利回りになるのではないでしょうか。
株主優待で年間10,000円分のデジタルギフト
配当で年間6,400円
と考えると結構おいしいと思い、購入しました。
株価指標
フルハシEPOの株価指標は以下の通りです。
| フルハシEPO | |
| 株価 | ¥1,182 |
| 配当(年・予定) | ¥32 |
| 配当利回り | 2.71% |
| 1株利益 | ¥77 |
| 配当性向 | 42% |
| PER | 15.41倍 |
| PBR | 2.21倍 |
| MIX係数 | 34.06 |
| 自己資本比率 | 43.4% |
今後の将来性
長期で保有して大丈夫なのか、今後の事業の成長性についても確認してみました。
※以下、AIに直近の決算報告書を読み込ませて、文章を作成したものになります。
フルハシEPOの主力事業は、木質廃棄物を木材チップなどに再資源化する「バイオマテリアル事業」です。
資源循環や脱炭素への取り組みが進む中で、木質廃棄物を再利用する需要は今後も期待できると考えています。
実際に2026年3月期は、売上高が前年比6.7%増の100億円を突破し、営業利益も過去最高を更新しました。
2027年3月期についても、売上高は8.1%増、営業利益は9.6%増と、増収増益を予想しています。
また、会社は新しい工場や拠点への投資を進めており、2027年3月期上期には名古屋鳴海CEパークの稼働も予定されています。
今後も工場を増やして木質廃棄物の処理量を増やすことで、事業を拡大していく方針です。
そのため、単純な「産業廃棄物処理会社」というよりも、資源循環という今後も需要が期待できる分野で、設備投資をしながら成長を目指している会社と考えています。
一方で、注意しておきたい点もあります。
工場の新設には多額の設備投資が必要で、2026年3月期も営業キャッシュフロー15億円に対して、投資キャッシュフローは約19億円のマイナスとなっています。
また、建設費や物流費の上昇、工場の許認可や工期の長期化などにより、中期経営計画は当初の計画から2年間延長され、2030年3月期の売上高目標も150億円から140億円に見直されています。
とはいえ、会社は中期経営計画の基本方針・戦略を維持しており、2030年3月期には売上高140億円、営業利益25億円、ROE15%超を目標としています。
事業そのものが衰退していく会社ではなく、資源循環という成長余地のある分野で、設備投資を行いながら少しずつ事業を拡大している会社だと考えています。
急激に成長する会社ではないと思いますが、配当+優待で約7%の利回りを確保しながら、今後の事業成長と増配を期待して長期保有するのであれば、面白い銘柄ではないでしょうか。
今後は、新設した工場の稼働状況や利益への貢献、設備投資による借入金の増加、そして増配が継続するかを確認しながら保有していきたいと思います。
以上、フルハシEPOの紹介でした。
 おとうふ
最後までご覧いただきまして、ありがとうございます。
コメントを残す