Aiロボティクス(247A)の株価が急落しています。
2026年11月13日に発表した2027年3月期第2四半期決算で、通期業績予想を大幅に下方修正。
その影響で、11月16日、17日と2日連続でストップ安となりました。
11月18日の終値は460円。決算発表前の709円から249円下落し、約35%の下落となっています。
一方、Aiロボティクスには100株保有で約13,000円相当の自社商品がもらえる株主優待があります。
株価が4万円台まで下落したことで、優待目的で購入するには面白い水準になってきたのではないかと考えています。
今回は、株価の下落理由、決算内容、株主優待の魅力、今後の業績見通しについて整理してみました。
目次
現在の株価と下落率
まずは株価の推移です。
| 日付 | 終値 | 前日比 |
|---|---|---|
| 11月13日(決算発表前) | 709円 | – |
| 11月16日 | 559円 | -21.16% |
| 11月17日 | 459円 | -17.89% |
| 11月18日 | 460円 | +0.22% |
決算発表前の709円から460円まで下落しました。
下落額は249円、下落率は約35.1%です。
恐らく、上場来安値になります。
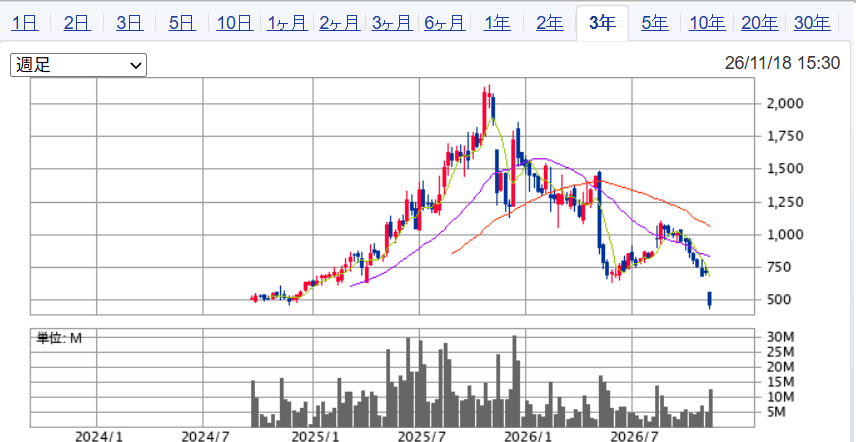
2日連続ストップ安という厳しい値動きでしたが、11月18日はたった1円ではありますが株価が反発しています。
現在の時価総額は約300億円です。
100株購入する場合の投資金額は46,000円となります。
株主優待は約13,000円相当の自社商品
Aiロボティクスの株主優待は、自社のスキンケアブランド「Yunth(ユンス)」の商品セットです。
| 項目 | 内容 |
|---|---|
| 権利確定月 | 3月末・9月末 |
| 必要株数 | 100株以上 |
| 継続保有条件 | 6か月以上 |
| 優待内容 | 自社商品 約13,000円相当 |
※継続保有条件で6か月以上となっていますので、注意してください。
2026年9月末基準日の優待品は、以下の6商品でした。
- 生VC美白美容液:3,960円
- VAリンクル アイセラム:4,950円
- 生VCリップ美容液:1,650円
- 生VCシートマスク:770円
- 生VAシートマスク:880円
- 生AZシートマスク:880円
合計13,090円相当です。
当社主力のスキンケアブランド「Yunth(ユンス)」より、「Yunthの世界観を、ひとそろいで」をコンセプトに選定した以下の6商品を、セットにしてお届けいたします。
美容液・アイケア・リップに加え、「生VC」「生VA」「生AZ」の3シリーズのシートマスクを組み合わせ、Yunthが大切にしている“生”へのこだわりを、日々のお手入れの様々な場面でご体感いただける構成といたしました。
シリーズごとの違いをお楽しみいただきながら、ご自身に合ったアイテムを見つけるきっかけにしていただければ幸いです。
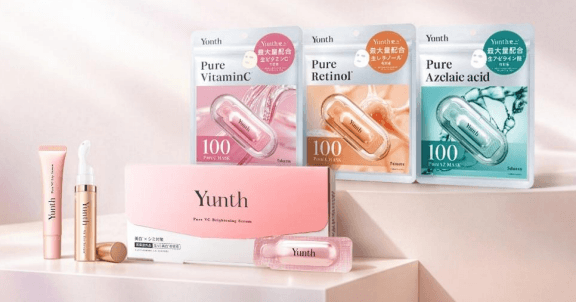
美容液やアイケア商品などが入っており、なかなか豪華な内容です。
株主優待の内容は毎回変わるのかもしれません。
 おとうふ
JKの長女から、この株主優待の内容は欲しいとせがまれました…
優待利回りを計算
11月18日の終値460円で100株購入した場合です。
- 投資金額:46,000円
- 1回の優待価値:13,090円
- 配当金:0円
1回分の優待だけで計算すると、優待利回りは約28.5%です。
仮に3月末・9月末の年2回、同程度の13,090円相当の商品が継続してもらえるとすると、年間優待額は26,180円。
年間換算の優待利回りは約56.9%になります。
ただし、これは今後も同額の優待が年2回続くと仮定した試算です。次回以降の優待内容は確定していません。
また、100株以上を3月末・9月末の両方の株主名簿で確認できることが継続保有の条件です。
今から購入する場合、2027年3月末の優待は対象外となり、最短では2027年9月末が取得目標になります。
2027年3月期第2四半期決算
今回の株価急落の原因となった決算を確認します。
2027年3月期上期の業績は以下のとおりです。
| 項目 | 上期実績 |
|---|---|
| 売上高 | 227.2億円 |
| 営業利益 | 0.93億円 |
| 経常利益 | ▲3.19億円 |
| 純利益 | ▲5.35億円 |
売上高は前年同期比115.5%増と大きく成長しています。
これはM&Aにより事業買収を行ったことが要因です。
しかし、営業利益は前年同期比86.7%減となり、経常利益・純利益は赤字です。
売上高が2倍以上になっているのに、利益がほとんど残っていません。
この点は非常に気になります。
通期業績予想を大幅に下方修正
今回の下方修正は以下のとおりです。
| 項目 | 当初予想 | 修正予想 |
|---|---|---|
| 売上高 | 600億円 | 520億円 |
| 営業利益 | 100億円 | 60億円 |
売上高は80億円、営業利益は40億円の下方修正です。
営業利益は当初計画から40%減少することになります。
そして、この下方修正後の数字もなかなか信じがたいものとなっています。
営業利益100億と言っている中、上期はたったの約1億円です。
下方修正した後に発表した営業利益59億円を稼ぐには、下期で59億円稼ぐ必要があります。
どう考えても難しそうって思いますよね(;^_^A
今回の下方修正の主な原因は2つです。
① 新ブランドの発売延期
下期に発売予定だった新ブランドについて、販売戦略を見直したことで発売を延期しました。
これによる売上高への影響は約40億円、営業利益への影響は約25億円とされています。
準備不足のまま発売するより、販売戦略を見直すこと自体は悪い判断ではないと思います。
ただし、当初計画に40億円もの売上が織り込まれていたことを考えると、業績計画の精度には疑問が残ります。
② Straineの販売不振
もう一つの問題がヘアケアブランド「Straine」です。
当初60億円を見込んでいた通期売上高を20億円に下方修正しました。
売上高が当初計画の3分の1になります。
原因は、自社ECで十分な需要検証をしないまま店頭に一斉展開したことです。
店頭での継続購入が想定どおりに進まず、さらに初期商品のリニューアルを早期に判断したことで、旧商品と新商品が店頭に併存。
旧商品の在庫処分に伴う値引き販売も利益率を押し下げました。
Straineの売上総利益率も、当初計画の61.7%から修正計画では50.0%に引き下げられています。
こちらは単なる一時的な発売延期とは異なり、商品が消費者に継続的に支持されるかという事業上の問題です。
JKの長女が色々なシャンプーを買っています(お金が無いので、サンプルサイズ)。
長女曰く、Straineのシャンプーは結構良いみたいですね。
ただ、価格を考えると同価格帯の花王の「THE ANSWER(ジ アンサー)」の方が良いかなと言っていました。
一方、YunthとBrighteは成長を継続
今回の決算で悪いことばかりではありません。
主力ブランドのYunthとBrighteは成長しています。
| ブランド | 上期売上高 | 前年同期比 |
|---|---|---|
| Yunth | 73.46億円 | +24.8% |
| Brighte | 75.69億円 | +100.1% |
| Straine | 9.27億円 | +8.5% |
| BJC | 68.65億円 | 買収後の連結 |
YunthとBrighteは当初の通期計画を維持しています。
また、BJCも計画どおりに進捗しているとのことです。
つまり、Aiロボティクスのブランド事業すべてが失速しているわけではありません。
成長を続けているブランドと、計画を大幅に下回ったブランドの差がはっきりしています。
おとうふ
長女がYunthを使ったことがあるらしく、かなり質が良いみたいです。
株主優待の商品になっていることを長女に告げると、本当に欲しいと懇願されたので。
今後の業績見通しはどうか?
今回の決算で特に気になるのが、下期の営業利益計画です。
上期の営業利益は0.93億円でしたが、通期の修正予想は60億円です。
そのため、下期だけで59.07億円の営業利益を稼ぐ必要があります。
| 項目 | 上期実績 | 下期計画 |
|---|---|---|
| 売上高 | 227.2億円 | 292.8億円 |
| 営業利益 | 0.93億円 | 59.07億円 |
下期は上期に比べて大幅な利益改善を見込んでいます。
会社が想定している主な要因は以下のとおりです。
- 粗利益率の高いYunthの売上構成比上昇
- Yunthの既存商品の成長
- 美顔器Deep Boostなど新商品の販売
- 広告宣伝費・販促費の抑制
- Straineの旧商品の在庫処分完了と利益率回復
特に注目したいのが、9月単月の営業利益です。
会社の説明会資料では、9月単月の売上高62.3億円、営業利益14.52億円という数字が開示されています。
これは非常に良い数字です。
ただし、会社は月次業績の定例開示を予定していません。
また、9月単月の実績だけで下期の業績を判断することはできません。
今後、本当に営業利益が回復するかが重要になります。
財務面にも注意が必要
もう一つ気になるのが財務内容です。
BJCの買収などによって借入金が増加しており、自己資本比率は中間期末で約11%まで低下しています。
また、のれんも大きく計上されています。
買収した事業が期待どおりに利益を生み出せなければ、将来的に減損リスクもあります。
売上成長だけでなく、営業キャッシュフローや借入金の返済状況も確認したいところです。
今後の投資判断
今回の決算を見て、Aiロボティクスの事業そのものがダメになったとは思っていません。
YunthやBrighteは成長を続けていますし、BJCの買収によって販路も拡大しています。
一方で、今回の下方修正はかなり大きく、経営陣の業績予想に対する信頼性も低下したと思います。
特にStraineの販売不振は、今後の商品開発や販売戦略を考えるうえで気になる問題です。
また、下期の営業利益計画が非常に高いため、次回の第3四半期決算では利益の回復状況を確認したいと思います。
そして、今期に考えては下期の目標が高いと思われるので、どう考えても再度の下方修正が来ると思います。
今回のストップ安2連続が、今後の見通しをどれだけ織り込んでいるかですね。
株主優待目的で購入
Aiロボティクスは、460円で100株×2名義を購入しました。
購入理由としては、優待利回り56.9%は破格の条件だと思ったからです。
株主優待も、デジタルギフトではなく、自社商品だから企業の負担が少ないと思うのですよね。
化粧品は原価率が低いと思うので、優待継続できる確率は高いのではないでしょうか。
13,000円相当の株主優待は、受け取れれば長女が歓喜しますし。
そして、商品性についてはよくわかりませんが、利用者である娘が「良い商品だ」と太鼓判を押しているので、きっと良い商品なのだと思いました。
ここら辺は、私みたいなおっさんよりも、感度の高い若い子の意見の方が参考になるのではないかと。
そうなると今後の業績も回復が期待できるのかもしれません。
かなり不透明な部分があるので、投資は2名義に止めておきました。
トータルの投資金額が10万円なら、最悪予想とはずれて株価が暴落しても問題ありませんので…
優待継続しながら、株価が更に安くなるような局面がありましたら、追加名義で買っていきたいと思っています。
以上、Aiロボティクスの紹介でした。
コメントを残す